


Đầu Tư
Cân bằng tích lũy giữa hưu trí và các mục tiêu khác
Đăng ngày 16 tháng 1, 2026
Thực hiện bởi
Mai Hoàng
Product & Operations
Quan tâm tới bài viết
Đăng ký nhận thông báo về các tin tức mới nhất tại MaiMoney
🔑 Key Highlights
- Tích lũy cho hưu trí và các mục tiêu tài chính khác cần được phân bổ hợp lý, không nên dồn toàn bộ nguồn lực cho một phía.
- Thời gian là yếu tố quan trọng nhất trong kế hoạch hưu trí, bắt đầu sớm với số tiền nhỏ vẫn tạo ra khác biệt lớn.
- Nguyên tắc 50/50 là cách tiếp cận đơn giản giúp cân bằng giữa hưu trí và các mục tiêu ngắn – trung hạn.
- Tỷ lệ tích lũy cần linh hoạt theo từng giai đoạn thu nhập và hoàn cảnh tài chính cá nhân.
1. Hưu trí và các mục tiêu khác: bài toán quen thuộc của người trẻ
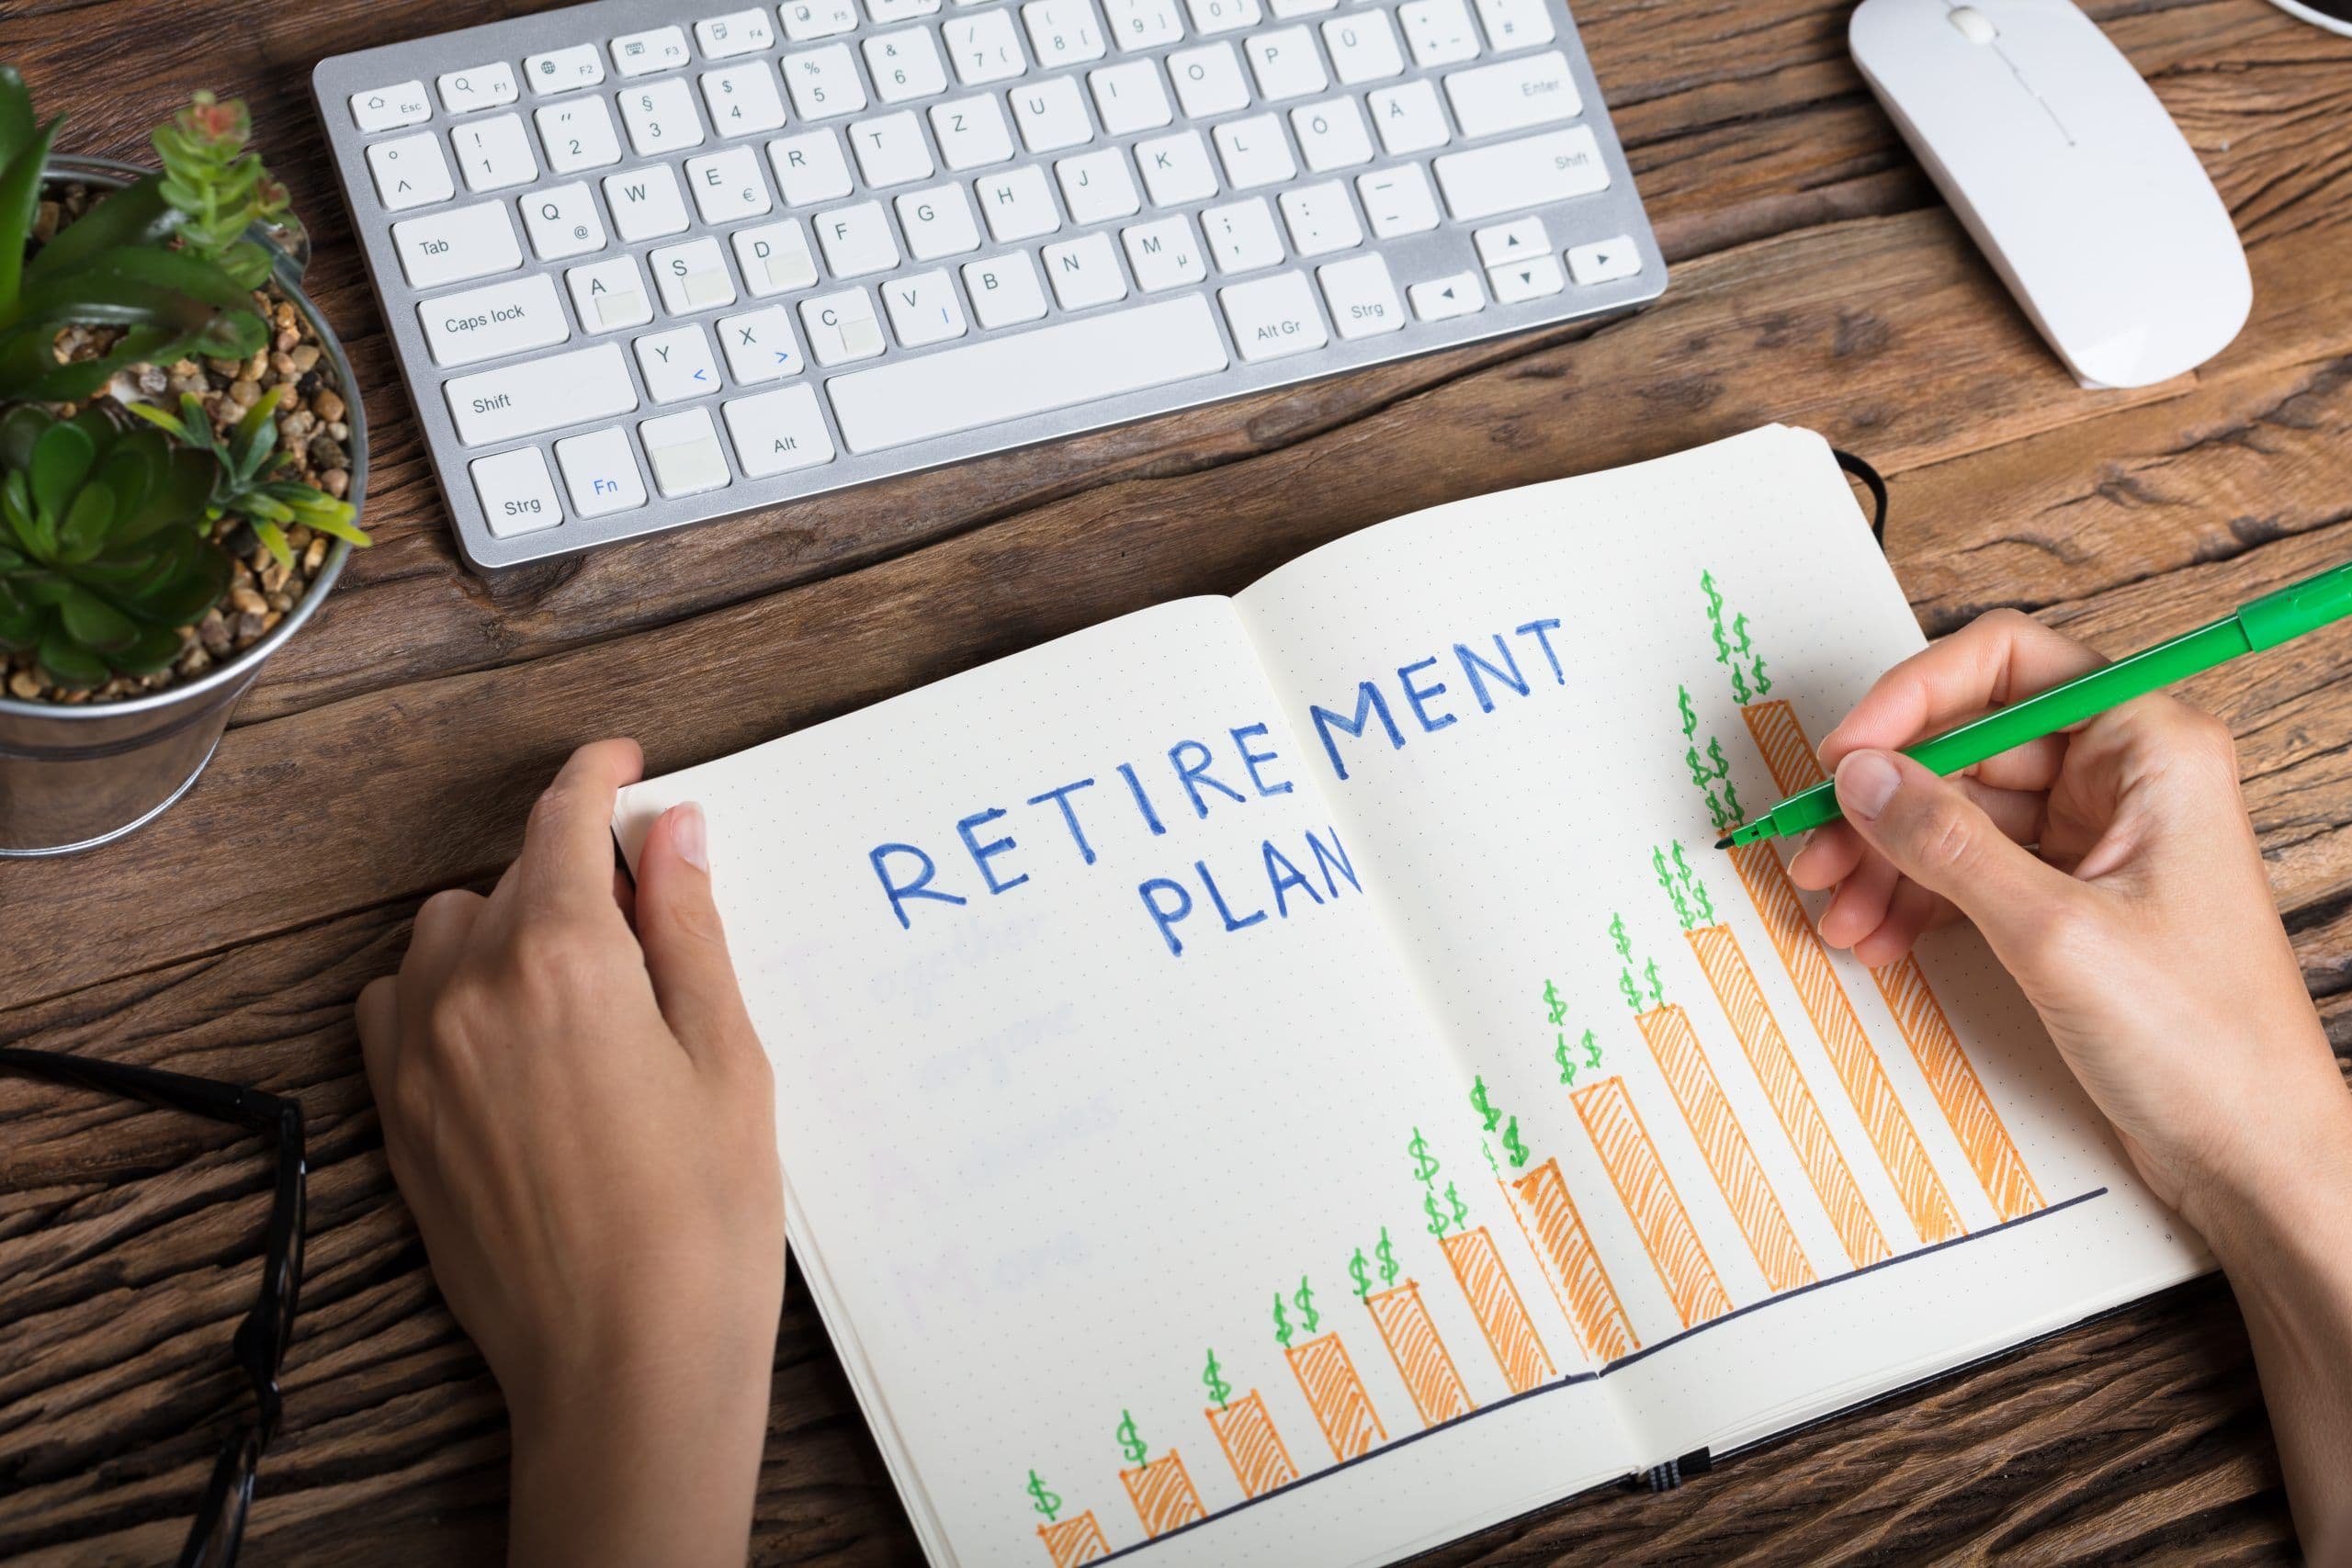
Việc cân bằng giữa tích lũy hưu trí và các mục tiêu tài chính khác luôn là một bài toán khó, đặc biệt với người trẻ. Trong giai đoạn đầu sự nghiệp, nhiều người phải ưu tiên cho những mục tiêu trước mắt như mua nhà, kết hôn, học tập, du lịch hay xây dựng cuộc sống cá nhân.
Các lời khuyên tài chính thường nhấn mạnh rằng nên tích lũy càng nhiều càng tốt cho hưu trí. Tuy nhiên, trên thực tế, không phải ai cũng có thể dành phần lớn thu nhập cho mục tiêu này ngay từ đầu. Điều quan trọng không nằm ở việc tích lũy thật nhiều trong thời gian ngắn, mà là bắt đầu sớm và duy trì đều đặn.
Chỉ cần một khoản nhỏ, như 50.000 đồng mỗi ngày, nếu được duy trì trong thời gian dài, cũng có thể tạo ra sự khác biệt đáng kể trong kế hoạch hưu trí.
2. Không cần “hy sinh” các mục tiêu khác để tích lũy hưu trí
Ở giai đoạn mới đi làm, việc chưa ưu tiên tích lũy cho hưu trí là điều hoàn toàn dễ hiểu, bởi lúc này bạn còn nhiều mục tiêu cấp thiết hơn. Tuy nhiên, tích lũy hưu trí không đồng nghĩa với việc phải dồn toàn bộ tiền tiết kiệm vào một chỗ.
Bạn không cần phải hoàn thành mục tiêu hưu trí ngay lập tức. Điều cần làm là bắt đầu sớm, tích lũy đều và duy trì trong dài hạn, song song với các mục tiêu tài chính khác.
Trước khi tích lũy cho bất kỳ mục tiêu lớn nào, bạn nên đảm bảo mình có một quỹ khẩn cấp để sẵn sàng ứng phó với những rủi ro như mất việc, bệnh tật hay tai nạn. Điều này giúp bạn không phải phá vỡ kế hoạch hưu trí khi có biến cố xảy ra.
3. Nguyên tắc 50/50: cách phân bổ đơn giản và thực tế
Nguyên tắc 50/50 được xây dựng để giúp bạn cân bằng giữa hưu trí và các mục tiêu khác.
Cách áp dụng rất đơn giản:
Từ tổng số tiền bạn có thể tích lũy mỗi tháng, hãy chia:
- 50% cho mục tiêu hưu trí
- 50% cho các mục tiêu tài chính khác
Phương pháp này giúp bạn:
- Không bỏ quên mục tiêu hưu trí
- Vẫn có nguồn lực để theo đuổi các kế hoạch ngắn và trung hạn
- Duy trì sự cân bằng trong quản lý tài chính cá nhân
Một số người sử dụng nguyên tắc này để tối ưu lợi ích thuế, trong khi những người khác dùng để chuẩn bị cho các sự kiện quan trọng trong cuộc sống. Dù mục đích là gì, tỷ lệ 50/50 mang lại một cấu trúc tích lũy rõ ràng và dễ duy trì.
4. Hai yếu tố quyết định khả năng tích lũy
Số tiền bạn có thể tích lũy cho mỗi mục tiêu phụ thuộc vào:
- Thu nhập hàng tháng
- Tỷ lệ tích lũy trên thu nhập
Trong đó, tỷ lệ tích lũy đóng vai trò rất quan trọng. Khi thu nhập tăng, nếu tỷ lệ tích lũy không thay đổi, khả năng tích lũy vẫn sẽ bị giới hạn. Ngược lại, chỉ cần nâng tỷ lệ tích lũy, số tiền để dành có thể tăng lên đáng kể dù thu nhập không đổi.
5. Gợi ý tỷ lệ tích lũy theo từng giai đoạn
a/ Người mới bắt đầu – khoảng 10% thu nhập
Khi thu nhập còn hạn chế và vẫn có các khoản chi phí, vay nợ, bạn nên bắt đầu với tỷ lệ tích lũy khoảng 10%. Có thể chia đều 5% cho hưu trí và 5% cho các mục tiêu ngắn hạn.
b/ Giai đoạn thu nhập tăng trưởng – 15–20%
Khi thu nhập cải thiện, đã có quỹ khẩn cấp và kiểm soát tốt chi tiêu, bạn có thể nâng tỷ lệ tích lũy lên 15–20%. Lúc này, việc phân bổ đều cho hưu trí và các mục tiêu khác sẽ giúp bạn tiến gần hơn đến cả hai mục tiêu song song.
c/ Giai đoạn thu nhập cao, ổn định – 20–25% hoặc hơn
Khi tài chính đã vững vàng và áp lực nợ giảm, bạn có thể tăng tỷ lệ tích lũy mà không ảnh hưởng đến chất lượng sống. Đây là giai đoạn phù hợp để ưu tiên nhiều hơn cho hưu trí, trong khi các mục tiêu khác đã gần hoàn thành.
6. Khi chưa có mục tiêu tài chính cụ thể
Ngay cả khi bạn chưa có kế hoạch chi tiêu lớn trong tương lai gần, việc dồn toàn bộ tiền tích lũy vào hưu trí vẫn không phải lựa chọn tối ưu. Các sản phẩm hưu trí thường có tính thanh khoản thấp và có thể phát sinh chi phí khi rút tiền sớm.
Vì vậy, việc phân bổ hợp lý giữa hưu trí và các khoản tích lũy linh hoạt khác sẽ giúp bạn chủ động hơn trong mọi tình huống.
7. Vì sao cần có kế hoạch tài chính hưu trí từ sớm?
Hưu trí là giai đoạn có thể kéo dài 15–20 năm hoặc hơn, trong khi nguồn thu từ lương hưu hoặc bảo hiểm xã hội thường chỉ đáp ứng một phần nhu cầu tài chính. Nếu không chuẩn bị từ sớm, áp lực tài chính trong tương lai là điều khó tránh khỏi.
Tích lũy hưu trí không cần bắt đầu bằng số tiền lớn. Quan trọng là bạn bắt đầu sớm, duy trì đều đặn và có kỷ luật. Một khoản tích lũy nhỏ hôm nay sẽ tạo nền tảng tài chính vững chắc cho cuộc sống về sau.
Kết luận
Cân bằng giữa tích lũy hưu trí và các mục tiêu tài chính khác không phải là lựa chọn “hoặc cái này, hoặc cái kia”, mà là bài toán phân bổ hợp lý theo từng giai đoạn cuộc sống. Bạn không cần chờ đến khi thu nhập cao hay hoàn thành hết các mục tiêu ngắn hạn mới bắt đầu nghĩ đến hưu trí.
Chỉ cần bắt đầu sớm, tích lũy đều đặn và linh hoạt điều chỉnh tỷ lệ theo khả năng tài chính, bạn hoàn toàn có thể vừa chuẩn bị cho tương lai dài hạn, vừa chủ động theo đuổi những kế hoạch quan trọng trước mắt. Một kế hoạch hưu trí hiệu quả không nằm ở số tiền lớn ngay từ đầu, mà nằm ở kỷ luật và thời gian bạn dành cho nó.
Hưu trí là mục tiêu chắc chắn sẽ đến. Cách bạn chuẩn bị từ hôm nay sẽ quyết định mức độ an tâm của bạn trong tương lai.
Tóm tắt thị trường trong nước và quốc tế ngày 31/07/2025
Tóm tắt thị trường trong nước và quốc tế ngày 30/07/2025
Tóm tắt Thị trường Quốc tế ngày 29/07/2025

Freelancer, nhân viên kinh doanh, người làm theo dự án hay chủ cửa hàng đều có những tháng thu nhập rất tốt, nhưng cũng có những giai đoạn doanh thu giảm đáng kể.

Mùa hè là thời điểm lý tưởng để xách balo lên và khám phá những vùng đất mới, nhưng đây cũng là mùa du lịch cao điểm nên chi phí dễ tăng nhanh.
Quy tắc 80–20 là một nguyên tắc giúp con người nhận diện những yếu tố mang lại giá trị lớn nhất để tập trung nguồn lực hiệu quả hơn
Điều cản trở tự do tài chính đôi khi không nằm ngoài kia, mà nằm trong cách chúng ta suy nghĩ về tiền bạc mỗi ngày.
Trong bối cảnh lãi suất liên tục tăng, liệu nên tiếp tục đầu tư vào thị trường hay nên chuyển qua gửi tiết kiệm cho nhàn?
Trong bối cảnh thị trường biến động (giá vàng, giá xăng, yếu tố địa chính trị), việc không đầu tư cũng tiềm ẩn rủi ro
Khi thị trường giảm: quyết định khó khăn nhất của nhà đầu tư